Как открыть банковский счет в Таиланде (Bangkok Bank / Kasikorn) по туристическому штампу в 2026 году
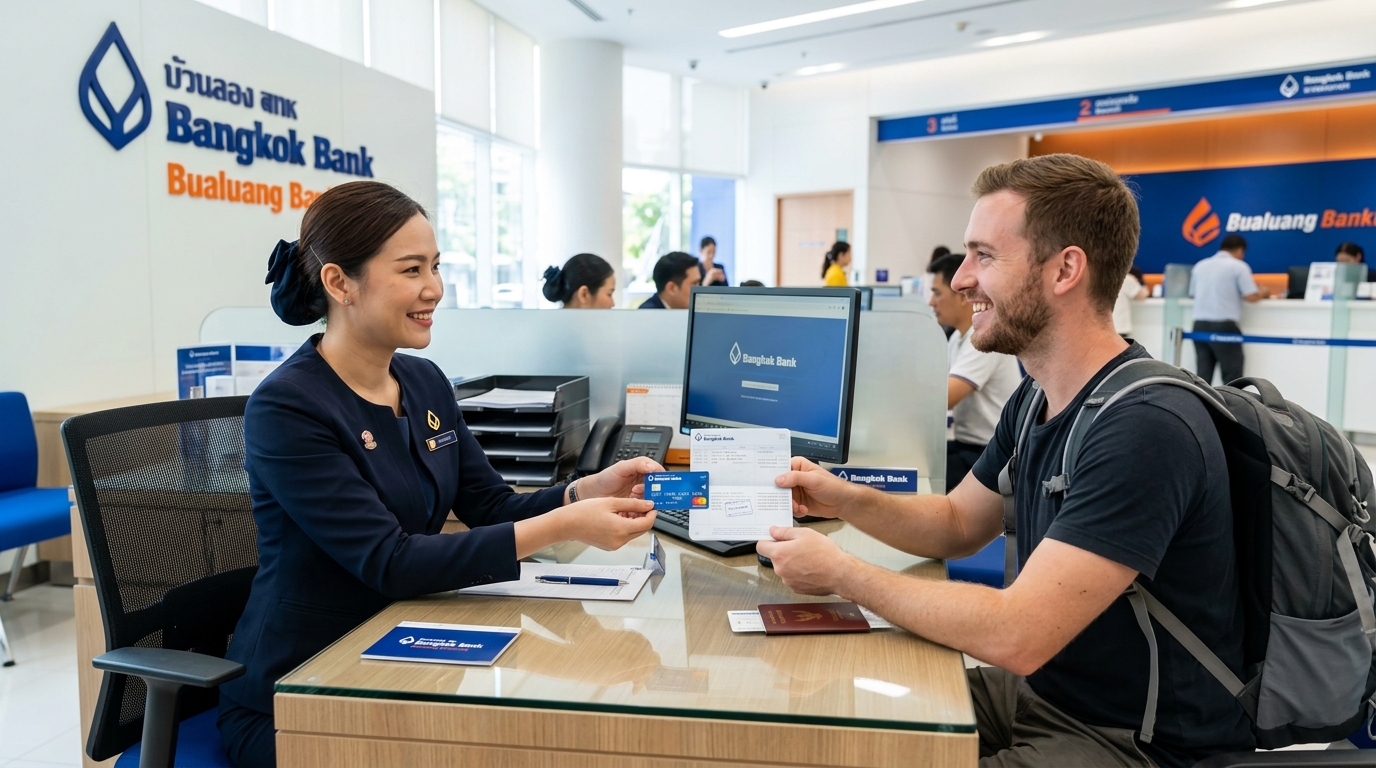
Привет! Я Алексей Шалахов, и сегодня мы разберем одну из самых частых тем в комментариях: можно ли легально завести тайскую дебетовую карту, если у вас на руках всего лишь шестидесятидневный туристический штамп? Ответ — да, но с оговорками. В 2026 году правила немного ужесточились, однако для тех, кто понимает систему, это остается вполне выполнимой задачей. Многие думают, что без ВНЖ или рабочей визы банки просто развернут. Это миф. Банки зарабатывают на клиентах, а не на бюрократии. Главное — правильно подготовить документы и выбрать «правильное» отделение.
Зачем вообще нужна местная карта? Во-первых, PromptPay. Если вы живете в Таиланде более двух недель, вы будете платить за еду, такси, массаж и счета через QR-коды. С иностранной карты это неудобно и дорого из-за комиссии конвертации. Во-вторых, снятие наличных. С локальной карты вы можете снимать деньги в любом банкомате страны без комиссии (в пределах лимита банка). В-третьих, это возможность получать переводы от клиентов, арендодателей или вести P2P-торговлю криптой напрямую на рублевый/долларовый эквивалент через тайские биржи, что сейчас очень популярно среди экспатов и фрилансеров.
Какие банки лучше выбирать новичку?
В Таиланде десятки банков, но для иностранца с туристической визой я рекомендую начинать с трех гигантов: Bangkok Bank, Kasikornbank (KBank) и Krungsri. У них самые строгие, но и самые понятные требования. Siam Commercial Bank (SCB) тоже вариант, но их сотрудники часто «зависают» на проверках документов дольше. Thai Bank и Ayudhya Bank могут быть лояльнее, но сеть отделений у них меньше, что критично, если вы планируете жить не только в Бангкоке.
Документы: что точно понадобится в 2026 году
Давайте перейдем к сути. Чтобы вам открыли счет, у вас должен быть полный пакет документов. Отсутствие хотя бы одного пункта может привести к отказу или переносу визита на другую дату.
- Загранпаспорт. Оригинал. Срок действия должен быть не менее 6 месяцев с момента подачи заявления. Копию паспорта сделают на месте, но лучше иметь при себе распечатанные копии первой страницы и страницы с тайской визой.
- Форма TM.30. Это регистрация вашего проживания. Ее обязан оформить отель, хостел или владелец кондоминиума в течение 24 часов после вашего заселения. Без этой бумаги банк не примет вас. Важно: TM.30 должна быть свежей. Если вы меняли место жительства, нужно предоставить TM.30 от нового места. Банк проверяет эту базу в реальном времени.
- Certificate of Residence (Свидетельство о проживании). Это документ, который выдают в Иммиграционном офисе. Для Бангкока это Сои 5 (Sai Mai Immigration Office). Он подтверждает, что вы легально находитесь в стране. Получить его можно онлайн через сайт иммиграции, заплатив пошлину (около 100-200 бат), и распечатать. Некоторые банки принимают скриншот электронной версии, но лучше иметь бумажную копию или PDF на телефоне.
- Номер мобильного телефона. Должен быть тайским (AIS, DTAC, TrueMove H). Без местного номера вы не получите SMS-код для активации интернет-банка, а без него карта бесполезна. Зарегистрируйте номер заранее.
Страховка жизни: обязательное условие
Это самый неприятный, но неизбежный пункт. Большинство крупных банков (особенно Bangkok Bank и Kasikorn) требуют от иностранцев заключения договора страхования жизни на сумму от 300 000 до 500 000 бат. Стоимость этой страховки варьируется от 3 000 до 6 000 бат в год (примерно 700–1400 рублей). Вы платите ее ежегодно, пока счет активен. Если вы не захотите продлевать страховку, банк заблокирует счет.
Почему они это делают? Это защита банка от рисков и способ привязать клиента. Да, это дорого, если вы планируете остаться в стране на месяц. Но если вы планируете жить здесь полгода и дольше, эти расходы оправданы удобством платежей и отсутствием комиссий за снятие наличных.
Пошаговый процесс открытия счета
Процесс занимает от 30 минут до 2 часов в зависимости от загруженности отделения.
- Приходите утром. Лучше всего между 9:00 и 10:30. После обеда очередь растет, а настроение сотрудников падает.
- Возьмите талон. Скажите охраннику или администратору, что хотите открыть личный счет (Personal Account). Вам выдадут талон с номером.
- Беседа с менеджером. Вас попросят заполнить анкету. Вопросы стандартные: профессия, источник дохода, цель открытия счета. Пишите честно. Если вы фрилансер, так и напишите. Если студент — так же. Ложь может повлечь блокировку позже.
- Проверка документов. Менеджер сканирует паспорт, TM.30 и Certificate of Residence. Проверьте, все ли данные верны.
- Оплата страховки. Вам предложат полис. Подпишите договор. Оплатить можно наличными или картой (лучше наличными, чтобы избежать двойной комиссии, хотя сейчас почти везде принимают карты).
- Активация. Вам выдадут карту и PIN-код. Сразу же настройте мобильный банк (Mobile Banking App). Это займет 5 минут, но обязательно сделайте это в отделении, чтобы сотрудник помог с входом, если возникнут проблемы с паролем.
Нюансы работы с разными банками
Bangkok Bank
Самый популярный выбор для иностранцев. Их приложение стабильное, сеть банкоматов огромная. Требования стандартные. Комиссия за обслуживание счета обычно отсутствует, если вы держите остаток выше минимального порога (часто 0 бат, но зависит от пакета). Страховка стоит около 4 000–5 000 бат.
Kasikornbank (KBank)
Их приложение считается одним из лучших в Азии. Очень удобный интерфейс для PromptPay. Требования аналогичны Bangkok Bank. Иногда они бывают чуть строже в отношении источника дохода, поэтому будьте готовы объяснить, откуда приходят ваши деньги (выплаты от работодателя, продажа активов, аренда имущества).
Krungsri
Часто более лоялен к новичкам. Может предложить более дешевую страховку или даже пропустить ее при первом открытии (это редкость, но случается). Хороший вариант, если вам отказали в двух других. Интерфейс приложения чуть устаревший, но функциональный.
Что делать с картой после открытия?
Теперь у вас есть полноценный тайский финансовый инструмент. Вот основные сценарии использования:
- PromptPay. Настройте свой номер телефона как идентификатор PromptPay. Теперь любой человек в Таиланде может отправить вам деньги, зная только ваш номер телефона. Это идеально для получения аренды или оплаты услуг.
- Снятие наличных. В банкоматах своего банка комиссия нулевая. В чужих банкоматах (ATM other banks) комиссия составляет 20–30 бат за операцию. Лимит снятия обычно 40 000–50 000 бат в сутки.
- Переводы за границу. Вы можете отправлять деньги на свои иностранные счета (например, в Россию, Казахстан, ОАЭ) через SWIFT, но комиссия будет высокой ($25–$50 + % получателя). Для небольших сумм лучше использовать сервисы типа Wise или Payoneer, привязывая тайскую карту как источник средств (если они поддерживают этот банк).
Криптовалюта и P2P: скрытые возможности
Многие мои читатели интересуются, можно ли использовать тайскую карту для вывода крипты. Прямого подключения карт к биржам типа Binance или Bybit для P2P-трейдинга в 2026 году нет из-за жесткого регулирования Btc (Банк Таиланда). Однако косвенные методы существуют.
Вы можете покупать криптовалюту на тайских локальных биржах (например, Bitkub или Satang), которые позволяют пополнять счет с тайского банковского счета через PromptPay. Затем вы торгуете и выводите. Но помните: это требует наличия тайского IP-адреса и иногда подтверждения личности через биометрию в приложении биржи. Это сложный путь, требующий глубокого понимания местных законов о криптовалютах. Не рекомендую начинающим связываться с серыми схемами обмена наличных на крипту через посредников — риск потерять деньги и попасть под статью закона очень высок.
Для безопасного вывода средств лучше использовать легальные каналы: переводы на счета родственников или использование международных платежных систем, где ваша тайская карта выступает как метод оплаты.